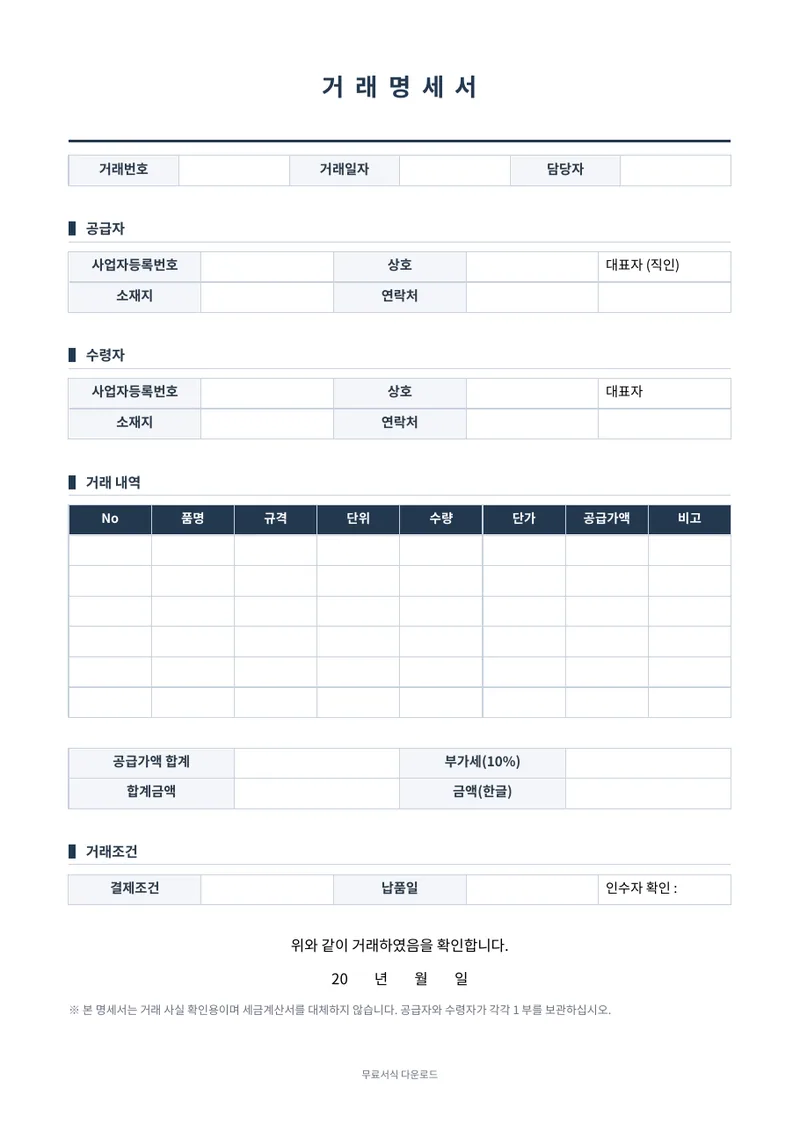
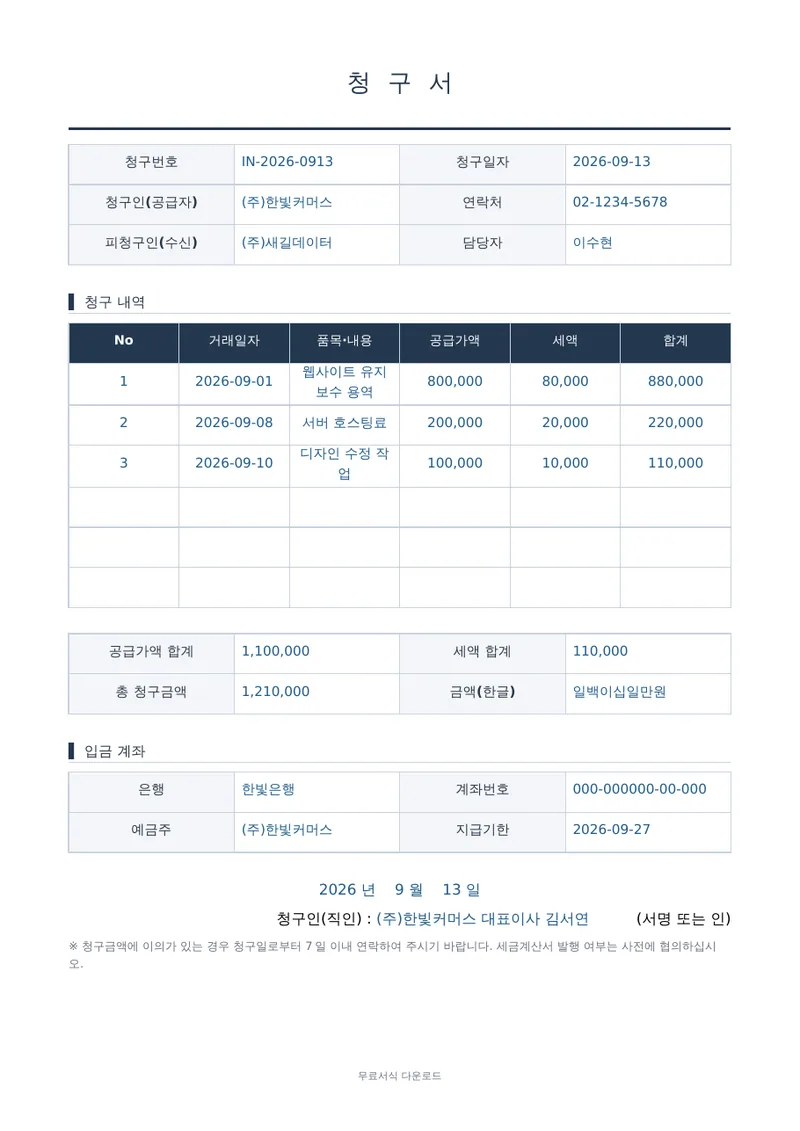
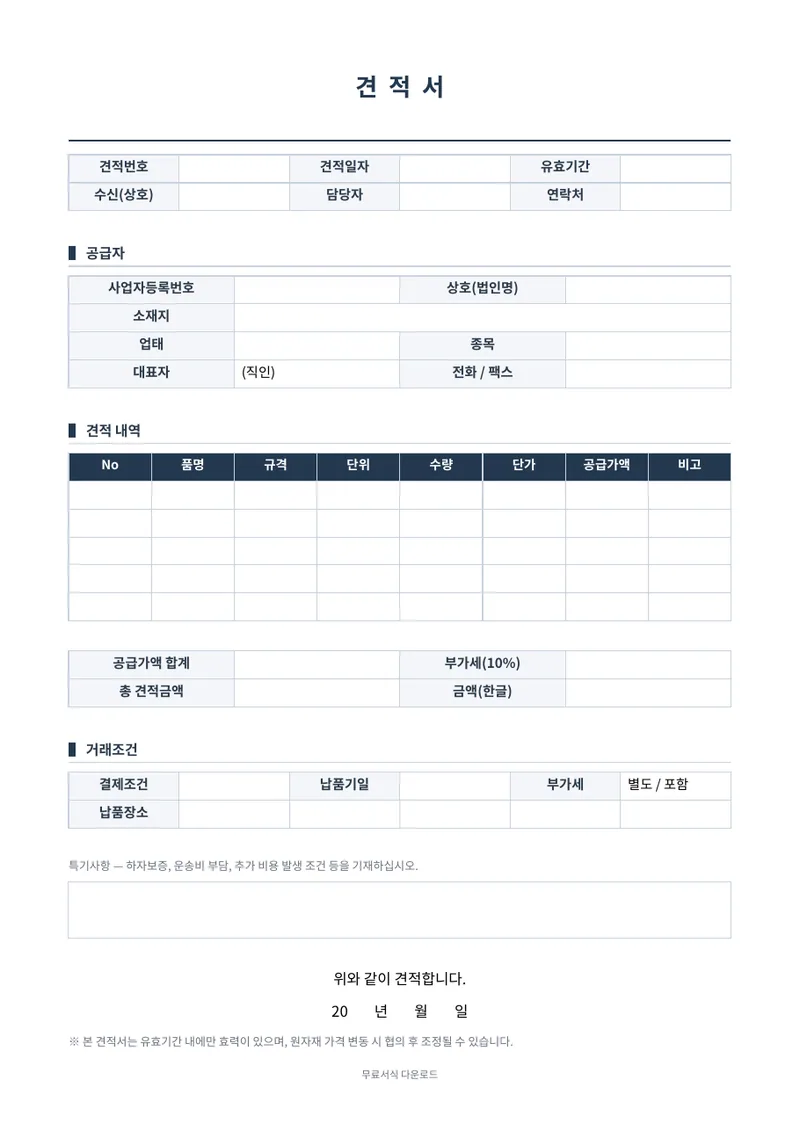
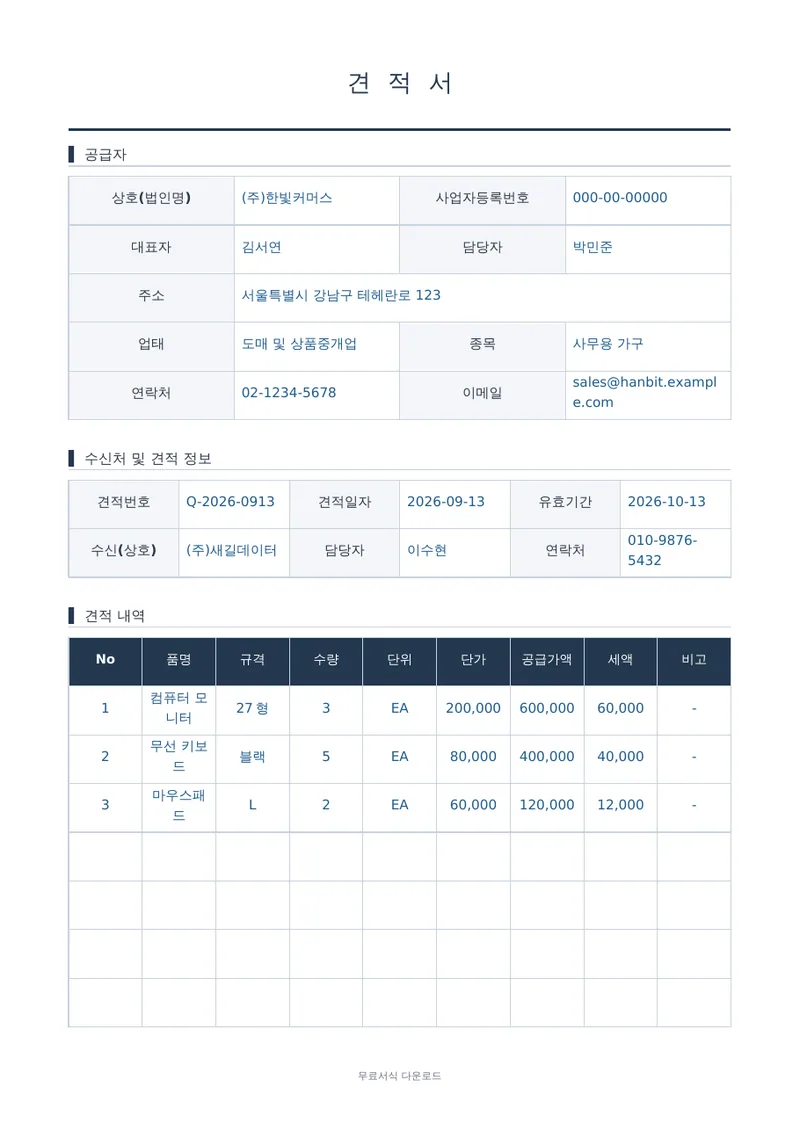
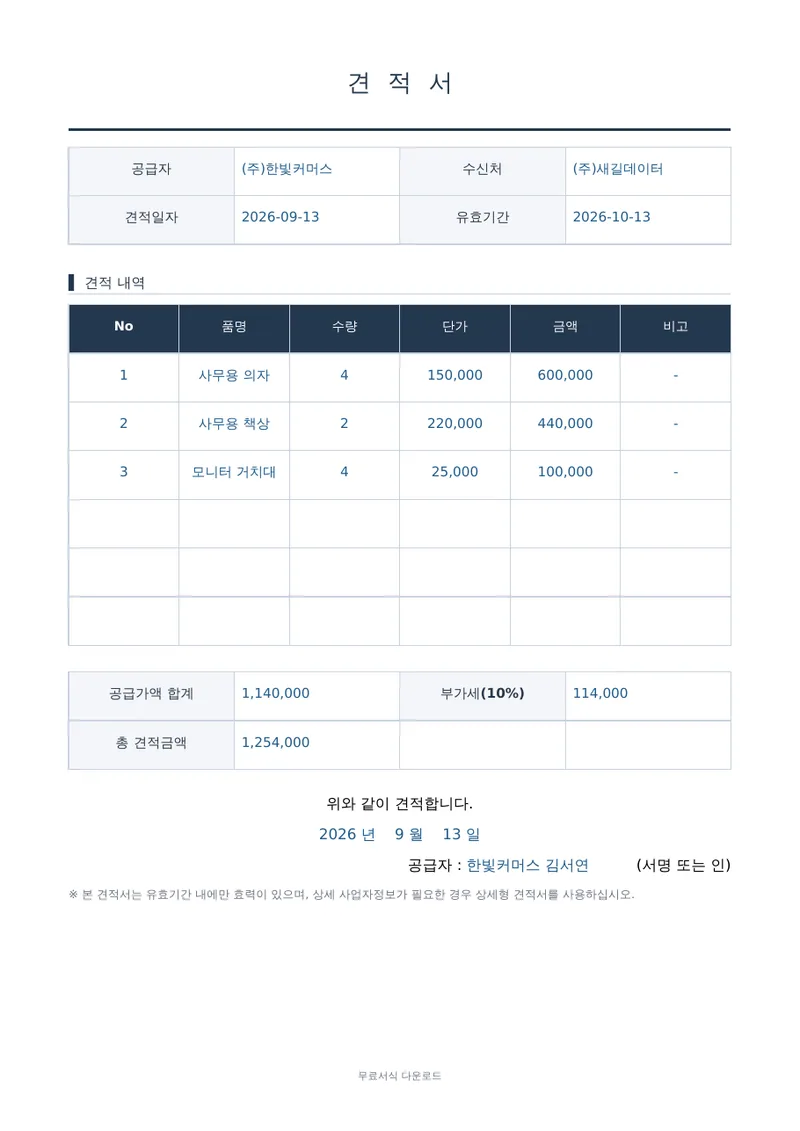
전자세금계산서를 발행하기 어려운 상황에서 임시로 작성하거나 거래 내용을 정리할 때 사용하는 서식입니다. 공급자와 공급받는자의 등록번호·상호·성명·사업장 주소·업태·종목을 빠짐없이 적고, 작성일자와 공급가액·세액을 정확히 기재하십시오. 품목은 일자별로 나누어 적고 단가와 수량이 합계와 맞는지 확인합니다. 영수 또는 청구 여부를 반드시 표시하고, 발행 후에는 공급자와 공급받는자가 각각 1부씩 보관하십시오. 전자발행 의무 대상 여부와 세액 처리는 관할 세무서 기준을 확인하십시오.
이 서식에 들어 있는 항목
내려받기 전에 어떤 칸을 채우게 되는지 미리 확인하세요.
공급자등록번호 · 상호(법인명) · 사업장 주소 · 성명(대표자) · 업태 · 종목 · 전화번호
작성 및 합계작성일자 · 공급가액 · 합계금액
품목 내역월일 · 품목 · 규격 · 수량 · 단가 · 세액 · 결제 구분
자주 묻는 질문
수기 세금계산서도 효력이 있나요?
네, 다만 전자발행 의무 대상 사업자는 원칙적으로 전자 방식으로 발행해야 합니다.
세액은 어떻게 계산하나요?
공급가액의 10%를 세액으로 적고, 공급가액과 세액을 더한 금액이 합계금액이 됩니다.
한글 파일은 개방형 표준인 HWPX 형식으로 제공되며 한글 2010 이상에서 열립니다.
본 서식은 참고용이며 개별 사안에 대한 법적 효력과 적합성은 이용자가 확인해야 합니다.