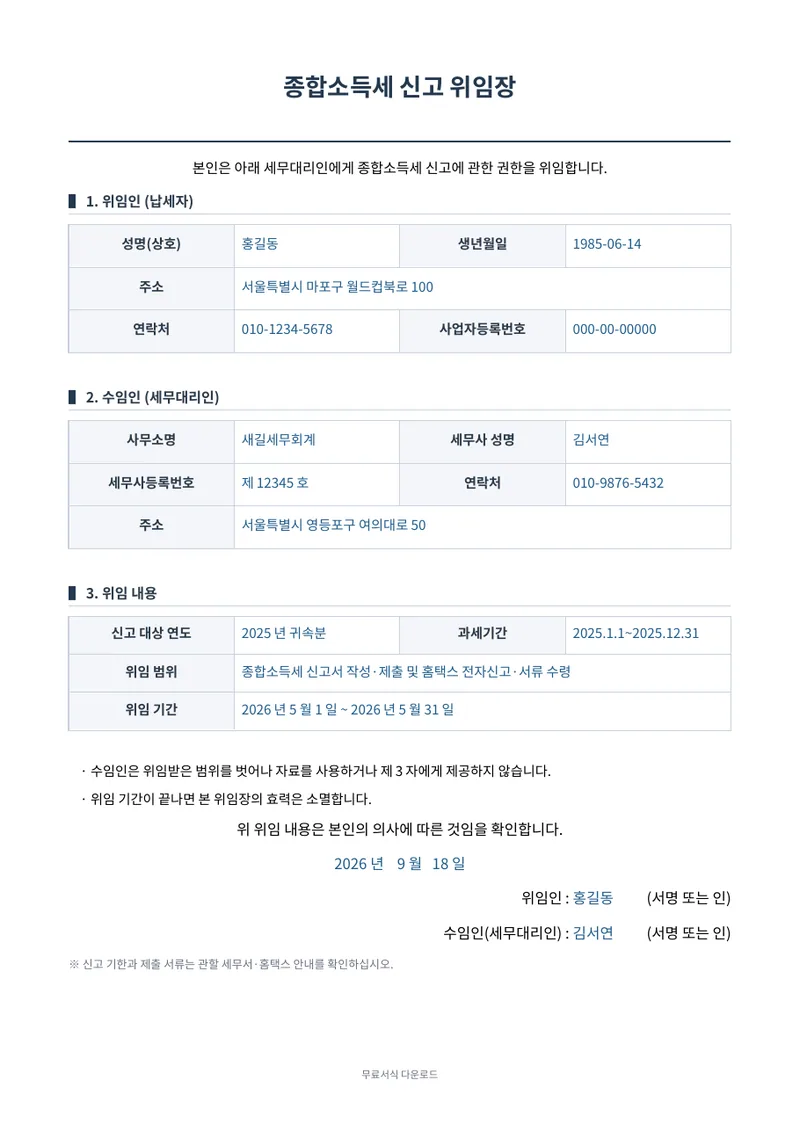
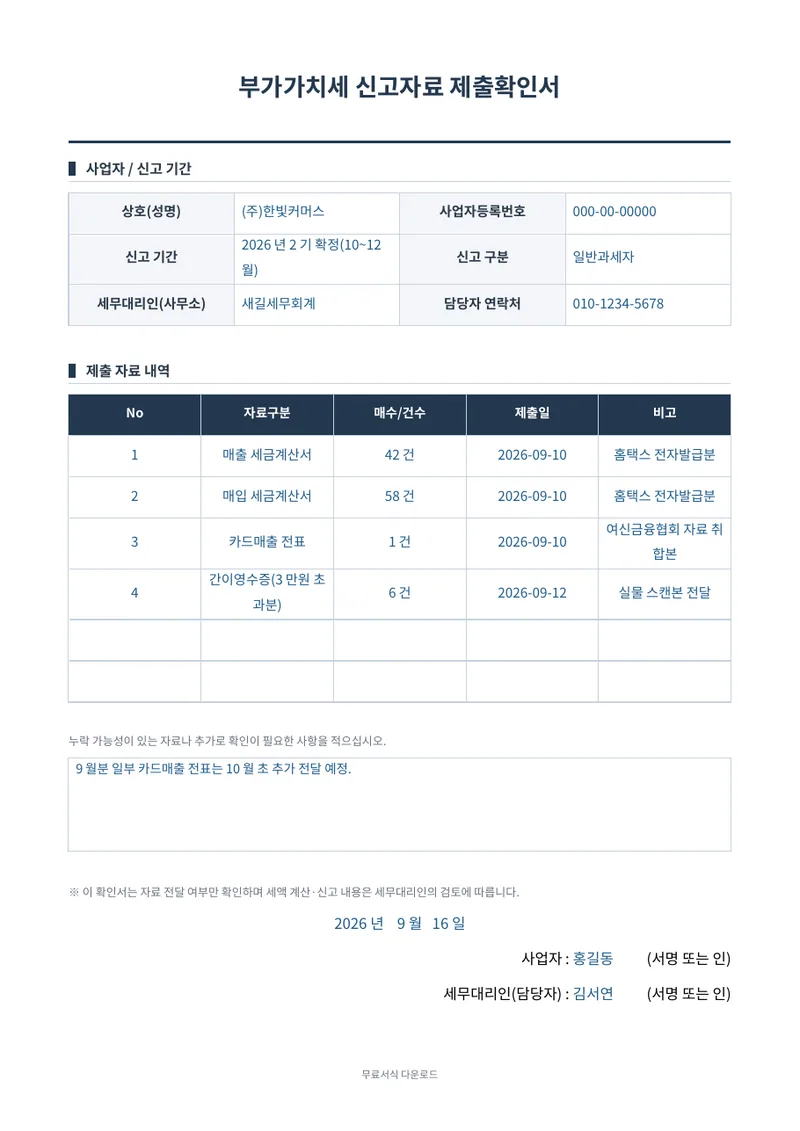
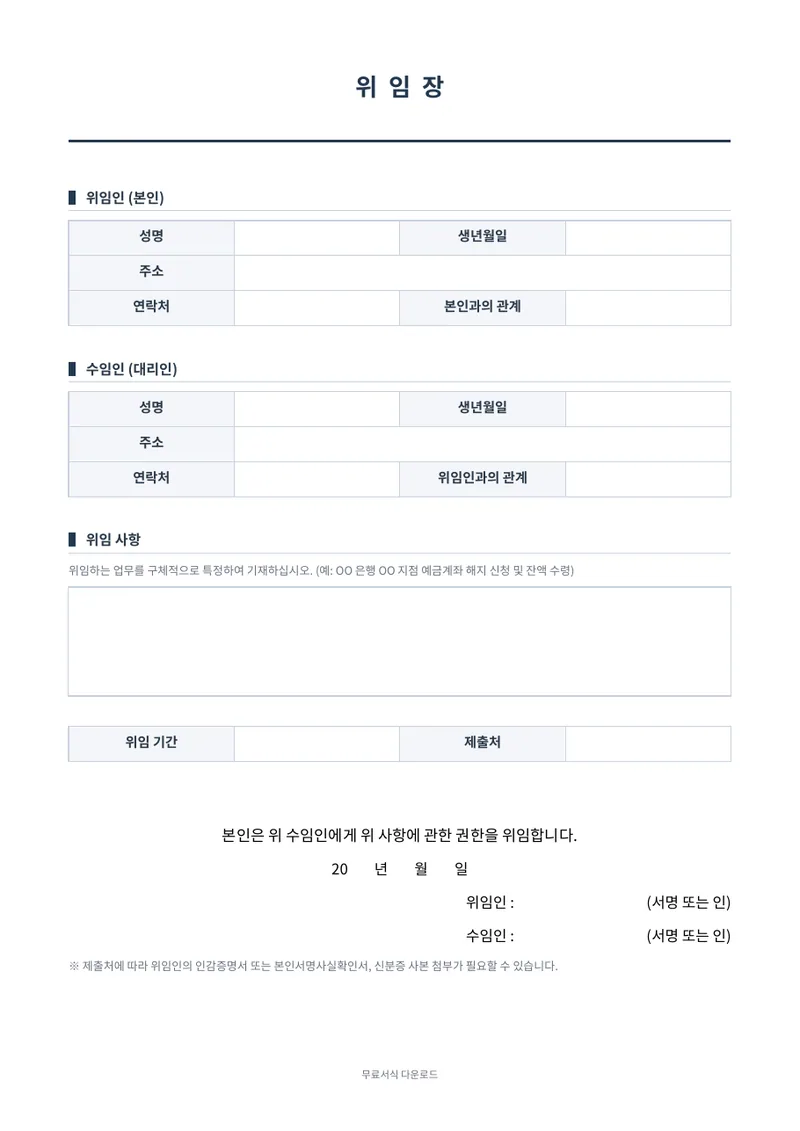
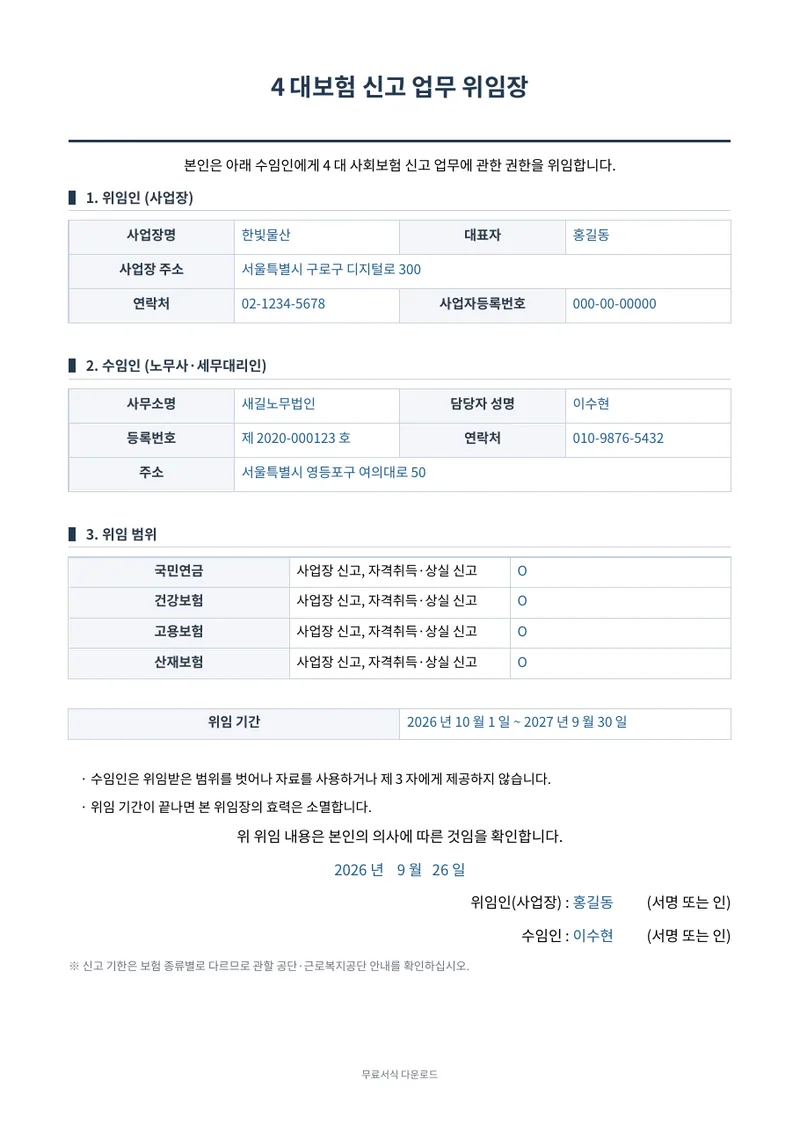
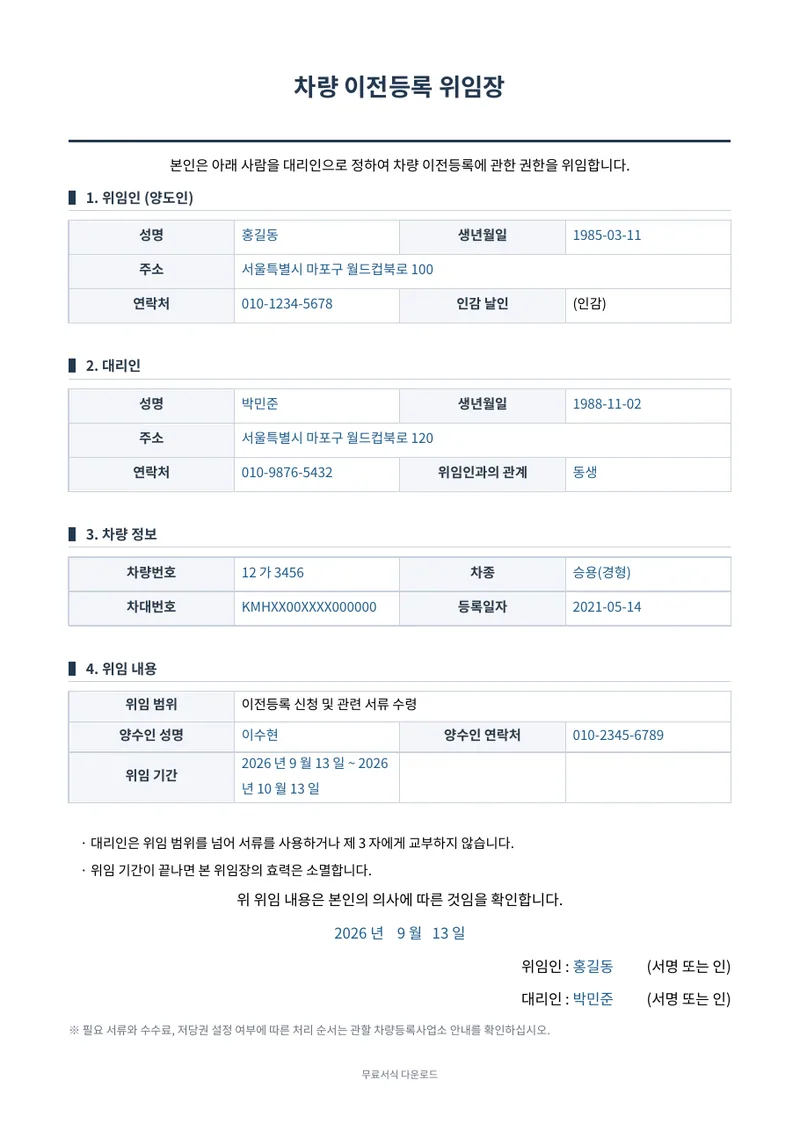
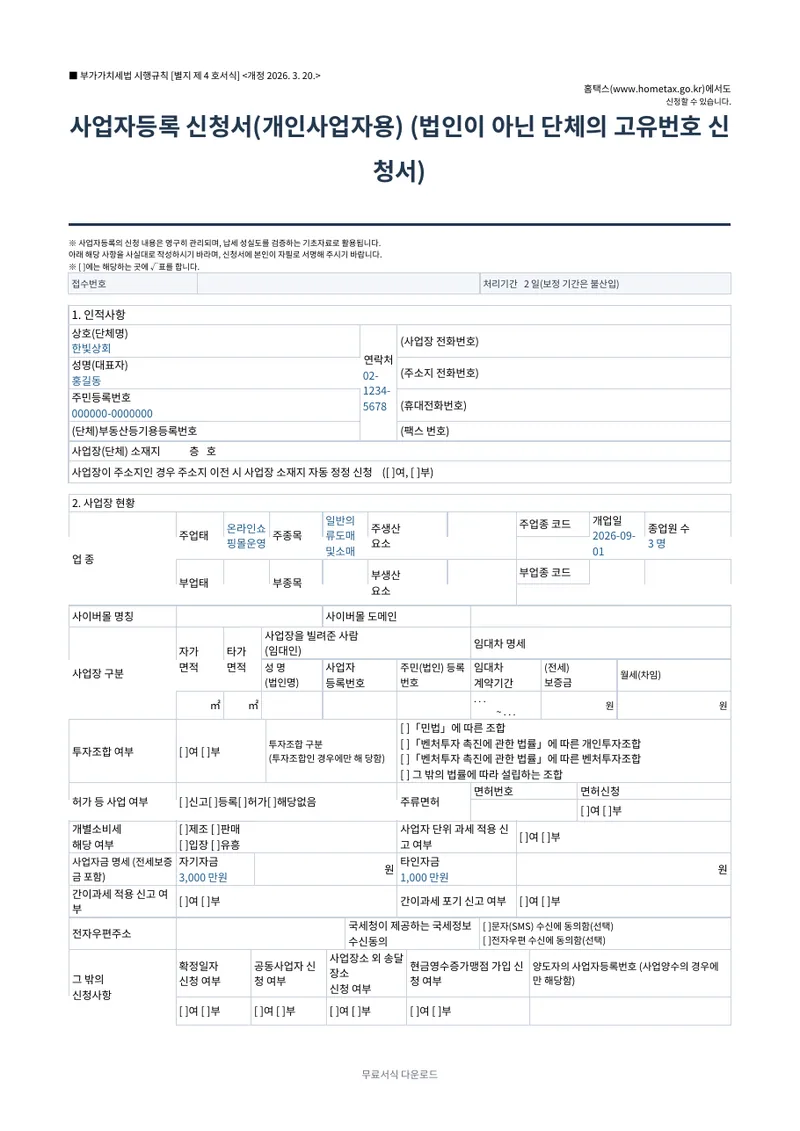
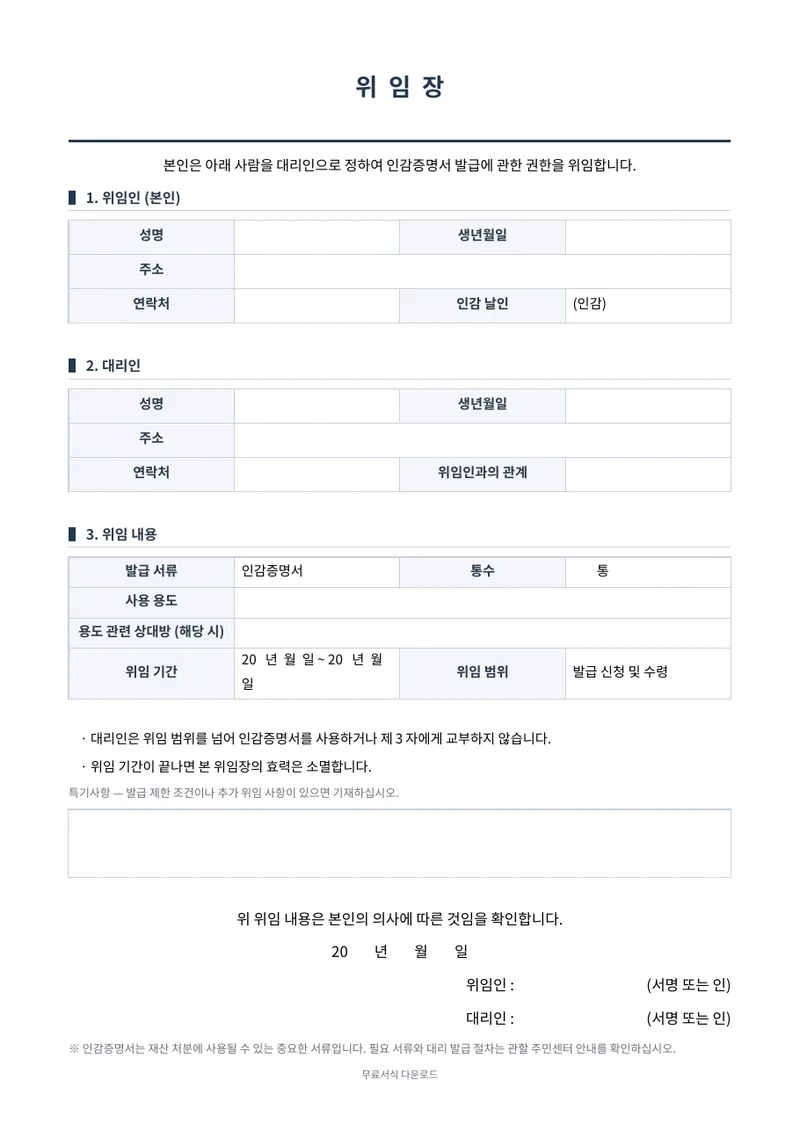
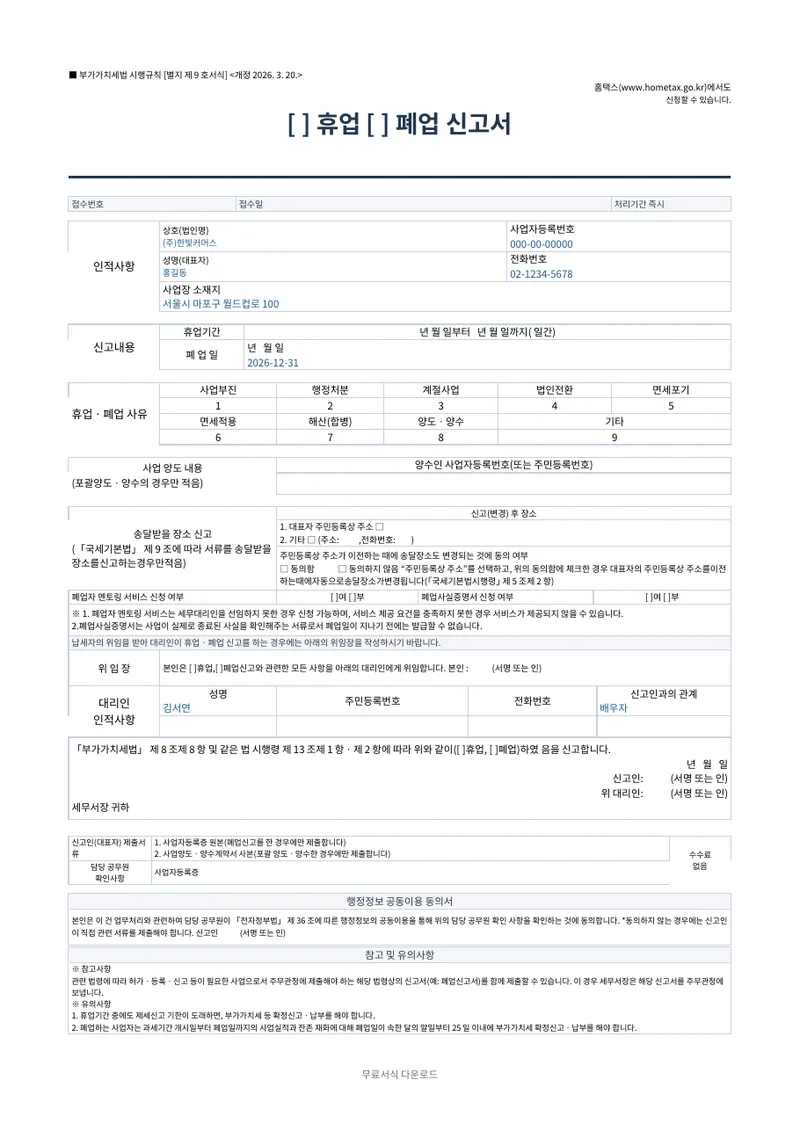
사업자가 부가가치세 신고서 작성과 홈택스 전자신고를 세무대리인(세무사)에게 맡길 때 쓰는 서류입니다. 부가가치세는 과세기간(1·2기)마다 신고해야 하므로, 위임장에 신고 대상 과세기간을 명확히 적어야 세무대리인이 해당 기간의 신고만 대리하는지 계속 대리하는지 구분할 수 있습니다. 위임 기간을 정해 두면 신고가 끝난 뒤 불필요하게 권한이 남는 것을 막을 수 있습니다.
이 서식에 들어 있는 항목
내려받기 전에 어떤 칸을 채우게 되는지 미리 확인하세요.
1. 위임인 (사업자)상호(성명) · 대표자 · 사업장 주소 · 연락처 · 사업자등록번호
2. 수임인 (세무대리인)사무소명 · 세무사 성명 · 세무사등록번호 · 주소
3. 위임 내용신고 대상 과세기간 · 귀속 연도 · 위임 범위 · 위임 기간
자주 묻는 질문
홈택스 전자신고 권한도 위임할 수 있나요?
위임 범위에 홈택스 전자신고와 세금계산서 자료 열람을 함께 적으면 위임할 수 있습니다.
매 과세기간마다 새로 작성해야 하나요?
위임 기간을 특정 기간으로 한정했다면 다음 과세기간부터는 다시 작성하는 것이 안전합니다.
종합소득세 위임장과 같이 써도 되나요?
세목이 달라 별도 문서로 작성하는 것이 원칙이나, 같은 세무대리인이면 함께 전달해도 됩니다.
한글 파일은 개방형 표준인 HWPX 형식으로 제공되며 한글 2010 이상에서 열립니다.
본 서식은 참고용이며 개별 사안에 대한 법적 효력과 적합성은 이용자가 확인해야 합니다.